
J-Coin Pay|お得で便利なスマホ決済アプリ
みずほ銀行 · ファイナンス
- 評価
- 4.2
- ダウンロード
- 500.00K
- コンテンツレーティング
- 3 歳以上
J-Coin Pay|お得で便利なスマホ決済アプリ - 説明
- アプリ名
- J-Coin Pay|お得で便利なスマホ決済アプリ
- パッケージ名
- jp.co.bluelab.jcoin.user
- デベロッパー
- みずほ銀行
- カテゴリ
- ファイナンス
- 最終更新日
- 2019/02/28
- バージョン
- 4.2.5
J-Coin Pay|お得で便利なスマホ決済アプリ - スクリーンショット
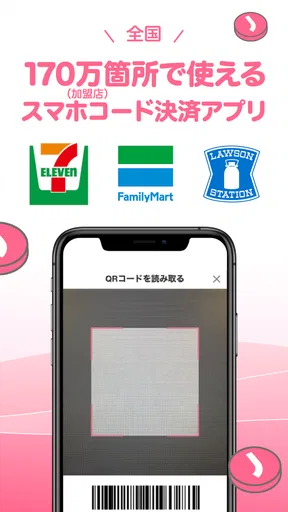
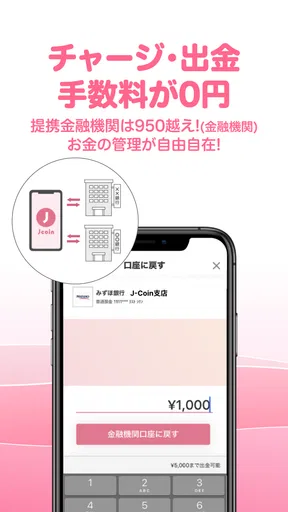
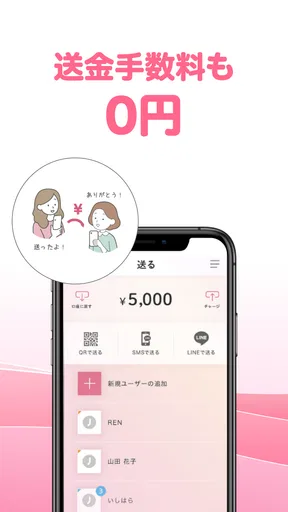
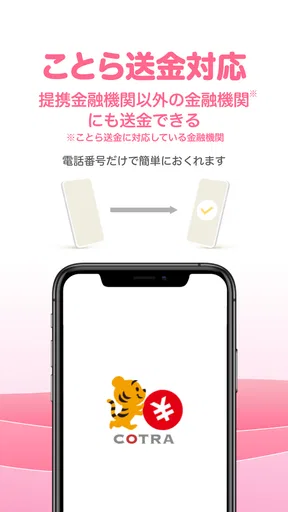
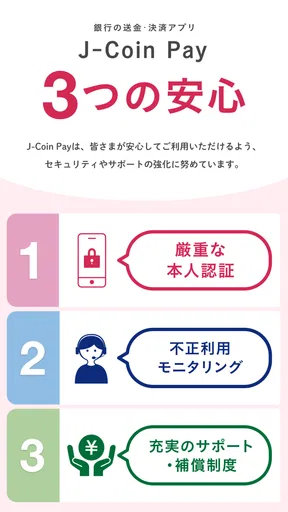
分析者 TrendiApps
スマホでのお金のやり取りを少し身軽にしたい人に、私はJ-Coin Payを候補として見てほしいと思います。みずほ銀行が開発する金融アプリで、個人間の送金や店頭での支払いをスマートフォンから扱えるのが中心です。銀行口座から現金を引き出して渡す、あるいは小銭を用意して支払う場面を減らせるので、日常のちょっとした精算に向いています。
私が実際に使う立場で見ると、これは銀行アプリそのものというより、普段の支払いと人とのお金の受け渡しを一つの画面に寄せるための決済サービスです。大きな買い物を管理する道具というより、家族や友人との立て替え、身近な店舗での会計など、少額の流れを簡単にしたいときに良さが出ます。
J-Coin Payでできることと、無料で使う価値
J-Coin Payはファイナンス分野のアプリで、ストア上では無料で提供されています。ここで大切なのは、無料だから無条件にすべての場面で得をするという意味ではないことです。アプリを入れて使い始めるための購入費を気にせず試せる一方、実際の利用条件や対応する金融機関、店舗側の受け入れ状況によって便利さは変わります。
私は、まず料金を払って機能を解放するタイプのアプリではなく、スマホ決済を試して自分の生活に合うか判断しやすい点を評価します。現金中心の人でも、いきなり財布全体を置き換える必要はありません。友人との割り勘や、家族への送金など一つの用途から始めて、操作に慣れたら店頭支払いへ広げる使い方が現実的です。
一方で、無料という言葉だけを見て導入を決めるのはおすすめしません。決済アプリの価値は、アプリの価格よりも、送る相手や支払う店が同じサービスを使えるかに左右されるからです。相手が現金しか受け取らない、いつも行く店が対応していないという環境なら、無料でも出番は少なくなります。
ストアでの平均評価は4.2で、評価数はおよそ4,600件、レビュー数はおよそ2,000件です。利用者の反応が一定数集まっているため、完全に未知のサービスを試す感覚ではありません。インストール数も50万以上に達しており、個人間送金と店頭決済をまとめたい人が検討する土台はあります。
年齢区分は3歳以上です。ただし、金融サービスとして使う場合は、年齢表示だけで判断せず、実際の登録条件や本人確認など、画面に表示される案内を確認しながら進めるべきです。お金を扱うアプリでは、子どもにスマホを渡して自由に操作させるより、利用者本人が仕組みと残高を把握しておくことが重要です。
おすすめの記事






私が便利だと感じた送金の使い道
J-Coin Payの価値が最も分かりやすいのは、立て替え精算です。たとえば友人と昼食を取り、私がまとめて支払った場合、後から相手に金額を伝えて送ってもらう流れを作れます。現金を崩す必要がなく、次に会うまで財布の中で小銭を保管する必要もありません。
ここでのコツは、精算を後回しにしすぎないことです。支払い直後に金額と用途をメッセージで共有し、その場で送金まで済ませれば、誰がいくら負担したかが曖昧になりにくいです。複数人の食事では、代表者が全員分を集めるより、各自が自分の分を送る運用のほうが確認しやすい場合もあります。
家族間でも、急な立て替えや生活費の受け渡しに使いやすい場面があります。現金を手渡しできない距離にいる家族へ送る、買い物を頼んだ人へ後から返すといった用途です。ただし、家族全員が同じアプリを使うとは限らないので、最初に「この方法で送って大丈夫か」を決めておくと、送金後の行き違いを防げます。
店頭支払いでは、財布の代わりではなく選択肢として考える
お店での支払いにも使えるため、現金を持ち歩く量を減らしたい人には魅力があります。スマホを手元に置いて会計を進められるのは、財布から紙幣や硬貨を探すより手早い場面があります。特に、少額の買い物を何度もする人は、支払い方法を一つ増やすだけでも使い勝手の違いを感じやすいでしょう。
ただ、私は最初から現金やカードを完全に手放す使い方は勧めません。対応しているか分からない店へ行く日や、スマホの充電を気にする日には、別の支払い手段を残しておくほうが安心です。J-Coin Payを財布の代替品と決めつけず、現金やカードと使い分ける決済手段として置くのが、無理のない始め方です。
店頭で使う前には、会計の直前ではなく、買い物を始める前に対応状況を確認する習慣をつけるとよいです。対応していなければ別の方法に切り替えられます。レジで初めて使おうとして操作に手間取るより、少額の買い物で一度流れを確認しておくほうが、後ろに人が並んでいる場面でも落ち着いて使えます。
銀行アプリや他の決済サービスとの違い
銀行アプリは口座残高や入出金の確認を中心に使うものですが、J-Coin Payは人への送金や店舗での支払いを日常の動作として扱う方向に寄っています。銀行振込と比べると、相手の口座情報を毎回入力する手間を減らしたい人に向きます。一方、正式な振込や大きな金額の管理を主目的にするなら、使い慣れた銀行アプリのほうが確認しやすいことがあります。
一般的なスマホ決済サービスと比べると、買い物だけでなく個人間のお金のやり取りも同じサービス内で考えられる点が特徴です。反対に、普段使う店や家族が別の決済サービスに統一されているなら、J-Coin Payを追加することで管理先が増える可能性があります。便利さは機能の多さではなく、周囲との共通化で決まります。
使って分かる注意点と、向いている人
私が最も注意したいと感じるのは、送金できることと、相手が実際に受け取りやすいことは別だという点です。相手が登録していなければ、結局は現金や銀行振込に戻ることがあります。友人グループで一人だけ導入しても効果は限定的なので、よく精算する相手と一緒に使い始めるのが効率的です。
もう一つの負担は、支払い方法を増やした分だけ、自分で残高や利用履歴を確認する必要が出ることです。現金なら財布を見れば感覚的に分かりますが、スマホ決済ではアプリを開いて確認する習慣が必要です。私は、使った日の終わりに履歴を軽く見て、送金先や金額に間違いがないか確認する運用をおすすめします。
スマホを機種変更したり、端末を紛失したりした場合に備え、ログインや利用再開に関する案内を事前に読んでおくのも大切です。これはJ-Coin Payに限らず金融アプリ全般の話ですが、決済専用のアプリだと思って準備を省くと、いざというときに困ります。端末のロックとアプリ側の安全設定を別々に考え、他人に操作されにくい状態を保つべきです。
バージョンは4.2.5で、対応する最小OSは7.0です。古い端末を使っている人は、インストール前にOSの条件を確認しておくと無駄がありません。対応条件を満たしていても、端末の空き容量や動作状態によって使い心地は変わるため、金融用途では動作が不安定な端末を無理に使わないほうが安全です。
こんな人なら無料の価値を感じやすい
私は、次のような生活をしている人なら試す価値が高いと思います。友人との食事や旅行で立て替えが多い人、家族と頻繁にお金をやり取りする人、現金の小銭を減らしたい人です。特に、同じ相手と何度も精算する人は、一度使い方を共有すれば、その後のやり取りがかなり整理されます。
個人事業や小さなグループで、日々の少額精算を簡単にしたい人にも候補になります。ただし、正式な会計処理や記録を重視する場合は、決済履歴だけに頼らず、自分の帳簿や管理方法と照合する必要があります。便利な送金手段と、事業用の会計管理は役割が違うからです。
スマホ操作に慣れていて、支払い履歴を自分で確認できる人にも合います。無料で始められるため、まず少額の送金や支払いで使い勝手を確かめ、対応する相手と店が十分にあると分かってから利用範囲を広げられます。この順番なら、使わない機能のために生活を変える必要がありません。
別の方法を選んだほうがよい人
反対に、普段の支払い先がほとんど別の決済サービスに対応している人は、無理に追加しなくてもよいです。家族や友人が現金、カード、銀行振込のどれかに統一しているなら、J-Coin Payだけを導入しても受け渡しの手間が残ります。すでに不便を感じていないなら、アプリを増やすことが管理負担になる場合があります。
大きな金額の送金や、明細を細かく管理したい人も、銀行の振込機能や専用の管理方法を優先したほうが安心です。J-Coin Payは日常の軽いお金の移動に魅力がある一方、用途が複雑になるほど、相手・金額・目的を自分で厳密に確認する必要があります。
また、スマホを家族で共有している人、端末のロックを設定していない人、通知や履歴を確認する習慣がない人は、導入前に端末の使い方を見直すべきです。決済アプリは、操作が簡単であるほど、誰が触れるかを明確にしておくことが重要です。
私ならこう始める
私なら、最初に信頼できる相手との少額の精算で試します。登録や利用開始の案内を確認し、相手が受け取れる状態かを確かめたうえで、支払い後すぐに金額と目的を共有します。その後、履歴を見て送金先と金額を確認します。最初から複数の店や大人数の精算に使うより、ひとつの流れを確実に覚えるほうが失敗しにくいです。
店頭支払いを試す場合は、対応を確認できる身近な店で、失敗しても困らない買い物から始めます。スマホの充電、通信状態、会計時の操作を一度経験しておけば、外出先で慌てにくくなります。現金やカードも予備として持ち、J-Coin Payが使えない場合の切り替えを決めておくと、便利さを試しながらリスクを抑えられます。
結論として、私はJ-Coin Payを、無料で試せる個人間送金・スマホ決済アプリとしておすすめできます。特に、立て替え精算や家族との少額の受け渡しを簡単にしたい人には、価格を気にせず生活に合うか確認できる点が魅力です。みずほ銀行が開発していることや、一定数の利用者がいることも、初めて候補に入れる際の安心材料になります。
ただし、誰にでも必要なアプリではありません。周囲が別の決済手段でまとまっている場合や、銀行振込のほうが管理しやすい場合は、追加するメリットが小さくなります。私は、無料だから入れるのではなく、よくお金をやり取りする相手と店が使えるかを先に確認するのが最も大切だと思います。
その条件が合うなら、J-Coin Payは財布や銀行アプリを完全に置き換えるものではなく、日常の細かな精算を軽くする実用的な選択肢です。逆に、対応範囲や管理方法が自分の生活に合わないなら、無理に乗り換えず、今使っている方法を続けるほうが快適です。私は、まず一つの具体的な支払いで試し、便利さが実感できた人だけが使い続ければよいアプリだと感じました。
J-Coin Pay|お得で便利なスマホ決済アプリに関するよくある質問
J-Coin Payとはどのようなアプリですか?
J-Coin Payは、対応する銀行口座を登録して、スマートフォンから支払い、送金、チャージ、出金などを行えるキャッシュレス決済アプリです。加盟店でのQRコード決済に加え、家族や友人への送金にも利用できます。利用できる機能や店舗、対応金融機関は地域や時期によって異なるため、登録前に公式情報を確認しておくと安心です。
J-Coin Payの利用に手数料はかかりますか?
J-Coin Payは、一般的な支払いや対応口座との入出金、個人間送金などを無料で利用できる場合があります。ただし、すべての操作が常に無料とは限らず、利用する金融機関、サービス内容、キャンペーンの条件によって扱いが変わる可能性があります。実際にチャージや出金を行う前に、アプリ内の手数料表示と利用規約を確認してください。
どの銀行口座をJ-Coin Payに登録できますか?
J-Coin Payを利用するには、対応している金融機関の本人名義口座が必要です。対応銀行は幅広いものの、すべての銀行や口座種類が登録できるわけではありません。また、口座登録時には本人確認や銀行側の認証手続きが求められることがあります。申し込み前に、公式サイトまたはアプリの対応金融機関一覧で確認することをおすすめします。
J-Coin Payは安全に利用できますか?
J-Coin Payでは、暗証番号や端末認証、本人確認などを利用して不正利用を防ぐ仕組みが用意されています。ただし、スマートフォンの紛失、偽のキャンペーン、フィッシングサイト、第三者への認証情報の共有などによる被害を完全に防げるわけではありません。アプリは正規ストアから入手し、認証コードやパスワードを他人に伝えないことが大切です。
J-Coin Payはどの店舗や場面で使えますか?
J-Coin Payは、対応している実店舗やサービスでのQRコード決済に利用できます。会計時にアプリでコードを読み取る、または自分の決済コードを提示することで支払える仕組みです。ただし、PayPayや楽天ペイなど他社の決済サービスに対応していても、J-Coin Payが使えるとは限りません。利用前に店舗の対応表示やアプリ内の案内を確認してください。
J-Coin Pay|お得で便利なスマホ決済アプリ メリットとデメリット
メリット
- 銀行口座からのチャージに対応し、現金を持ち歩かずに済む
- 個人間送金ができ、家族や友人との割り勘にも便利
- 対応店舗では決済がスムーズで、会計時間を短縮できる
- 利用履歴をアプリで確認でき、支出管理に役立つ
- 生体認証などを設定でき、不正利用対策を強化できる
デメリット
- 利用できる銀行や店舗が限られる場合がある
- スマホの電池切れや通信障害時は決済できない
- 登録時に本人確認や銀行口座設定が必要になることがある
- 還元キャンペーンの内容や期間が変わりやすい
- 機種変更時に再設定や認証手続きが必要になる場合がある
実際のユーザーによる評価
4.2
4.58K件の評価
- 561%
- 420%
- 38%
- 22%
- 19%


